Von Dr. Michael Ludovisy
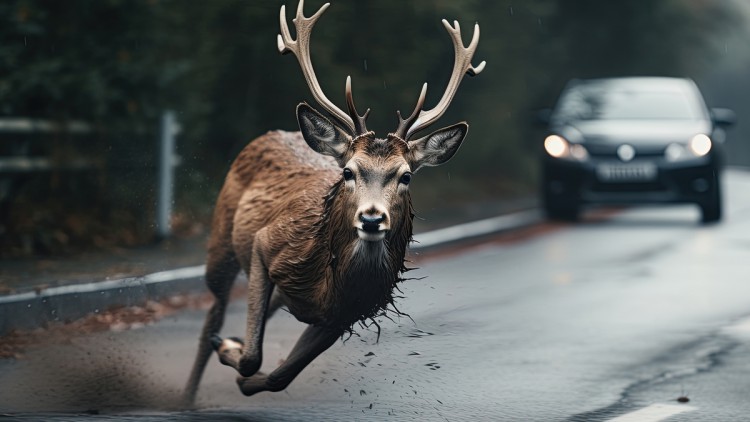
Herbstzeit bedeutet, die Dämmerung beginnt wieder früher zur Hauptverkehrszeit am Abend. Dies bedeutet aber auch, dass das Risiko in einen Wildunfall verwickelt zu werden, deutlich zunimmt; insbesondere in ländlichen Bereichen.
Für die Begleichung des Schadens am eigenen Fahrzeug kommen sowohl die Teilkaskoversicherung als auch die Vollkaskoversicherung auf. Hierbei ist zu beachten, dass beide unterschiedliche Leistungen erbringen und jeweils andere Bedingungen gelten. Eine Kfz-Haftpflichtversicherung reicht nicht aus.
Die Teilkasko übernimmt in der Regel die Kosten für Reparaturen am Fahrzeug nach einem Wildunfall, der durch Kollision mit einem Wildtier entstanden ist. Es gibt aber Einschränkungen hinsichtlich der am Unfall beteiligten Tiere. Die Teilkasko greift nur bei Schäden durch Haarwild wie z.B. Rehe, Hirsche, Wildschweine, Füchse oder Hasen.
Wer es genauer wissen möchte, der schaut in das Bundesjagdgesetz. Nach § 2 BJagdG zählen zum Haarwild unter anderem: Wisent, Elch, Rot-, Dam-, Sika- und Rehwild, Gams-, Stein- und Muffelwild, Schwarzwild, Feld- und Schneehase, Wildkaninchen, Murmeltier, Wolf, Wildkatze, Luchs, Fuchs, Stein- und Baummarder, Iltis, Hermelin, Mauswiesel, Dachs und Fischotter.
Die Teilkasko deckt grundsätzlich keine Schäden, die durch Kollisionen mit Haustieren oder anderen nicht wildlebenden Tiere verursacht wurden. Einige Versicherer erweitern jedoch den Schutz inzwischen auf verschiedene Tierarten, einschließlich Nutztiere wie Kühe oder Pferde. Wieder andere Versicherer decken Zusammenstöße mit Tieren jeglicher Art. Es lohnt sich daher unbedingt, die Leistungen der einzelnen Versicherer zu vergleichen und gegebenenfalls sogar die Versicherung zu wechseln.
Probleme mit der Regulierung in der Teilkasko entstehen meist dann, wenn es um Folgeschäden durch Ausweichmanöver geht, bei denen kein Tier berührt wurde. Folgeschäden durch ein Ausweichmanöver ohne Berührung des Tieres sind in der Regel nur über die Vollkasko abgedeckt. Ist nicht beweisbar, dass der Schaden durch den Zusammenstoß mit Tieren/Wild oder infolge von Ausweich- oder Bremsmanövern entstanden ist, kann dieser gegebenenfalls über die Vollkasko reguliert werden.
Für diese Fälle ist also eine Vollkaskoversicherung hilfreich; sie bietet einen umfassenderen Schutz, da sie nicht nur Schäden durch Wildunfälle abdeckt, sondern auch Schäden, die durch selbstverschuldete Unfälle entstehen. Besonders hervorzuheben ist, dass die Vollkaskoversicherungen etwa bei einem Totalschaden eines Neuwagens (einige Versicherungen auch bei jungen Gebrauchtwagen) den Neu- oder Kaufpreis erstatten.
Interessant sind die verschiedenen Angebote der Versicherer auch in Bezug auf etwaige Rückstufungen des Versicherungsvertrages. Übernimmt den Wildschaden zum Beispiel die Teilkasko, ändert sich die Einstufung in der Regel nicht. Greift bei dem Wildschaden die Vollkasko, kann je nach Vertrag eine Rückstufung erfolgen. Zurückkommend auf die Haftpflichtversicherung gilt: Wickelt nach einem Wildunfall die eigene Haftpflicht Schäden anderer Verkehrsteilnehmer ab, erfolgt ebenfalls eine Höherstufung.
Sonderfall: Wildschaden ohne Berührung
§ 83 Abs.1 VVG (Aufwendungsersatz)
Der Versicherer hat Aufwendungen des Versicherungsnehmers nach § 82 Abs. 1 und 2, auch wenn sie erfolglos bleiben, insoweit zu erstatten, als der Versicherungsnehmer sie den Umständen nach für geboten halten durfte. Der Versicherer hat den für die Aufwendungen erforderlichen Betrag auf Verlangen des Versicherungsnehmers vorzuschießen
Der berührungslose Wildschaden ist kein Teilkaskofall. Der Geschädigte bleibt aber trotzdem nicht unbedingt ohne finanziellen Schutz. Bei einem Wildunfall ohne Berührung greifen oft sog. Rettungskosten nach § 83 Versicherungsvertragsgesetz (VVG), meist sogar ohne Selbstbeteiligung. An dieser Stelle wird es argumentativ spitzfindig. Ein Schaden als Folge eines Ausweichversuches ohne Berührung kann aber trotzdem der eingetretene Unfallschaden über den Gedanken der Rettungskosten nach §§ 82, 83 VVG erstattungsfähig sein. § 83 VVG regelt den Anspruch des Versicherungsnehmers auf Erstattung von Aufwendungen, die zur Abwendung oder Minderung eines Schadens gemacht werden. Nach § 83 Abs. 1 VVG hat der Versicherer Aufwendungen des Versicherungsnehmers zu erstatten, selbst wenn diese erfolglos bleiben, sofern der Versicherungsnehmer sie den Umständen nach für geboten halten durfte.
§ 83 VVG ist besonders relevant, wenn Versicherungsnehmer sofortige Maßnahmen zur Schadensminderung ergreifen. Entscheidend ist dabei, dass der Versicherungsnehmer eine zielgerichtete und bewusste Rettungshandlung vorgenommen hat. Dies kann bei einem Wildunfall auch der Vermeidungsversuch durch ein Ausweichmanöver sein; selbst dann, wenn der Versuch letztlich scheitert und es etwa zu einem Unfall mit Berührung der Leitplanke oder Schlimmeren kommt. Panische, schreckhafte oder unkoordinierte Ausweichmanöver unterfallen nicht den Rettungskosten nach § 83 VVG.
Der Anspruch auf Rettungskostenersatz ergibt sich nicht aus dem Versicherungsvertrag, sondern folgt direkt aus dem Gesetz (§§ 82, 83 VVG). Aus diesem Grund wird die vereinbarte Selbstbeteiligung in der Regel auch nicht abgezogen. Die Rechtsprechung ist an dieser Stelle aber nicht einheitlich. Mal wird von den Gerichten eine Selbstbeteiligung abgezogen, ein anderes Mal nicht.
Es ist nach alledem somit auch nicht zu unterschätzen, wie der Unfallhergang der Versicherung geschildert wird.

Beweislast kommt entscheidende Bedeutung zu
Bei einem Rechtsstreit mit der Versicherung wegen ihrer Eintrittspflicht kommt der Beweislast eine entscheidende Bedeutung zu. Die Beweislast bei Wildschäden liegt bei den Klägern, die die Schäden melden und nachweisen müssen, dass es sich um einen Wildschaden handelt. Dies kann durch Zeugen, Spuren oder Fotos belegt werden. Bei der Teilkaskoversicherung muss der Versicherungsnehmer beweisen, dass es sich um einen Wildunfall gehandelt hat. Dies wird mitunter auch bei den zuvor erwähnten Rettungshandlungen im Sinne von § 83 VVG schwierig, denn auch hier muss der Versicherte belegen, dass er wegen einem Tier ausgewichen ist.
Welche Versicherung sollte man im Hinblick auf mögliche Wildschäden abschließen? Die Wahl zwischen Teilkasko und Vollkasko hängt von individuellen Bedürfnissen und der Häufigkeit von Wildunfällen in der Region, in der man sich bewegt ab. Wer in einem Gebiet mit vielen Wildtieren lebt oder häufig auf Landstraßen unterwegs ist, sollte neben der Teilkaskoversicherung auch eine Vollkaskoversicherung in Erwägung ziehen, um sich vor den finanziellen Folgen eines Wildunfalls besser zu schützen. Es ist dabei ratsam, die verschiedenen Angebote der Versicherungsgesellschaften zu vergleichen und sich über die genauen Leistungen und Bedingungen zu informieren, um die passende Versicherung zu finden.