Europas Autoindustrie braucht Batteriezellen. Und zwar am liebsten nicht direkt vom dominierenden Produzenten China. Zwei aktuelle Studien zeigen, wie kompliziert die Gesamtlage ist und wie sich das Problem zuletzt verschoben hat – weg von der Fertigung hin zu Kosten, Zellchemie und den Materialien.
Beide Studien sind mit Vorsicht zu genießen, sind sie doch beide klar aus einer Lobby-Perspektive geschrieben. Immerhin aus gegensätzlichen, sodass ihre Synthese doch Erkenntniswert liefert. Die im Auftrag des europäischen Autoherstellerverbands ACEA erstellte Studie auf der einen Seite warnt vor erheblichen Engpässen bei europäischen Batteriezellen. Der Umweltverband Transport & Environment (T&E) kommt dagegen zu dem Ergebnis, dass die EU ihre Nachfrage künftig durchaus mit heimischer Produktion decken könnte. Hinter dem vermeintlichen Widerspruch stehen unterschiedliche Annahmen – und unterschiedliche Interessen im Streit um den geplanten „Industrial Accelerator Act“ der EU.
Das Gesetz soll unter anderem dafür sorgen, dass öffentliche Förderung stärker an eine Produktion in Europa gekoppelt wird. Nach dem derzeit diskutierten Modell müssten Elektroautos ab 2027 in der EU montiert sein und einen hohen Anteil europäischer Komponenten aufweisen. Auch mehrere Bestandteile der Batterie, darunter die Zellen, sollen aus Europa stammen. Ab 2030 sollen die Vorgaben verschärft werden und unter anderem auch das Kathodenmaterial erfassen.


Aus der Sicht der Autohersteller könnte das problematisch werden. Die Industrie-Studie erwartet zwar einen kräftigen Ausbau der Zellproduktion in der EU, von rund 90 Gigawattstunden im Jahr 2025 soll sie bis 2032 auf 306 GWh steigen. Ein Teil davon steckt allerdings in Fahrzeugen, die anschließend aus der EU exportiert werden. Für den europäischen Markt selbst blieben nach dieser Rechnung 2032 rund 170 GWh. In den kommenden Jahren sieht die Studie daher zeitweise eine Lücke von rund 150 GWh zwischen der verfügbaren europäischen Produktion und dem Bedarf, der sich aus Förderprogrammen und möglichen EU-Vorgaben ergeben könnte.
Die Umweltschützer von T&E halten diese Warnung für zu pessimistisch. Nach ihren eigenen Berechnungen könnte die EU bereits 2027 genügend heimische Zellen für die unter die geplanten Regeln fallenden Firmenwagen produzieren. Bis 2030 könne die Produktion auch für öffentlich geförderte private E-Autos ausreichen. Voraussetzung ist allerdings, dass neben den bereits relativ sicheren Fabrikprojekten auch Vorhaben mit nur mittlerer Realisierungswahrscheinlichkeit tatsächlich gebaut werden. Doch das ist keineswegs garantiert: Seit 2022 wurde nach Angaben von T&E rund ein Viertel der angekündigten europäischen Zellkapazität gestrichen oder auf Eis gelegt.
PowerCo stellt Zellen in Salzgitter her
Dass Ankündigungen und reale Produktion zwei verschiedene Dinge sind, hat sich in den vergangenen Jahren mehrfach gezeigt. Besonders deutlich wurde das bei Northvolt. Das Unternehmen galt lange als Europas große Antwort auf die asiatischen Zellhersteller und sammelte Milliarden an privatem und öffentlichem Kapital ein. Produktionsprobleme, hohe Kosten und verlorene Aufträge brachten den ehrgeizigen schwedischen Hersteller schließlich zu Fall.
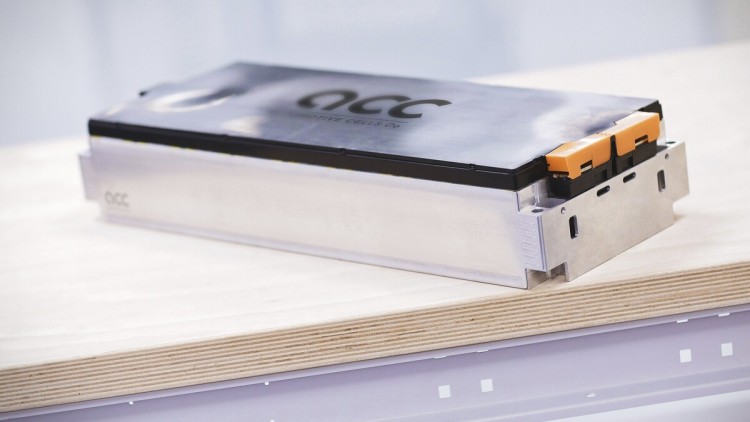
Die geplanten Werke produzierten nie. Auch der unter anderem von Stellantis und Mercedes gegründete europäische Batteriehersteller ACC hatte ursprünglich drei große europäische Fabriken geplant. Übrig bleibt vorerst nur ein Standort in Frankreich.
Gleichzeitig gibt es inzwischen Beispiele für einen erfolgreichen Produktionsanlauf. Die Volkswagen-Tochter PowerCo hat Ende 2025 in Salzgitter die ersten selbst entwickelten Einheitszellen hergestellt. Zunächst sind dort bis zu 20 GWh Kapazität pro Jahr vorgesehen, ein Ausbau auf 40 GWh ist möglich. Im September hat zudem CATL im ungarischen Debrecen die Testproduktion aufgenommen. Die europäischen Kapazitäten wachsen also – allerdings stammt ein erheblicher Teil des Know-hows und Kapitals weiterhin aus Asien.
Europas Batterieindustrie wird größer
Dass es ohne Hilfe aus China nicht geht, zeigt ebenfalls Volkswagen. Ende September kündigte der Konzern eine vertiefte Kooperation seiner Batterietochter PowerCo mit Gotion High-tech an. Gemeinsam sollen unter anderem im spanischen Valencia LFP-Zellen sowie Kathodenmaterial produziert werden. Europas Batterieindustrie wird damit größer, aber nicht zwangsläufig unabhängiger von China.
Hinzu kommt ein technisches Problem. Viele der europäischen Fabrikpläne stammen aus einer Zeit, in der vor allem die nickelreichen NMC-Zellen als Standard für E-Autos galten. Von 18 aktuell geplanten Fabriken haben 13 einen Schwerpunkt auf dieser Chemie. Der Markt bewegt sich jedoch zunehmend in Richtung der preiswerteren Lithium-Eisenphosphat-Technik LFP, vor allem bei günstigeren und reichweitenschwächeren Modellen. Europa könnte deshalb zwar bald größere Produktionskapazitäten besitzen, aber nicht für die Zelltypen, die der Markt besonders stark nachfragt.
Noch schwerer wiegt der Kostennachteil. Der ACEA-Studie zufolge sind in Europa gefertigte Zellen derzeit je nach Chemie 24 bis 33 Prozent teurer als Importe aus China. Selbst chinesische Hersteller, die ihre Zellen in Europa produzieren, sollen noch einen Kostenvorteil gegenüber europäischen Konkurrenten besitzen. Gründe sind unter anderem größere Produktionsvolumina, günstigere Materialbeschaffung und die Erfahrung aus seit Jahren laufenden Großfabriken.
T&E hält den heutigen Kostennachteil allerdings nicht für dauerhaft. Größere Produktionsmengen und höhere Auslastung könnten die europäischen Hersteller konkurrenzfähiger machen, so die Idee. Deshalb fordert der Verband verbindliche Nachfrage nach europäischen Komponenten: Fabriken würden nur gebaut und ausgelastet, wenn Autohersteller ihnen ausreichende Abnahmemengen garantierten. Die Autoindustrie-Studie sieht das anders und warnt vor zu ehrgeizigen Local-Content-Vorgaben an ihre Adresse.
Beim vielleicht größten Problem liegen beide Seiten jedoch überraschend nah beieinander. Denn für eine Batteriezelle braucht es mehr als eine Fabrikhalle und Fertigungsmaschinen. Benötigt werden unter anderem Kathoden- und Anodenmaterialien sowie deren Vorprodukte. Genau dort ist Europa besonders schwach aufgestellt, wie sowohl ACEA als auch T&E befinden. Selbst im zurückhaltendsten Nachfrageszenario liegt der Bedarf 2030 ungefähr doppelt so hoch wie das heimische Angebot.
Ein großer Teil des Bedarfs müsste aus heutiger Perspektive auch künftig noch aus China gedeckt werden. Eine Zellfabrik in Deutschland, Frankreich oder Ungarn beseitigt diese Abhängigkeit nicht. Sie kann sie im ungünstigsten Fall lediglich um eine Stufe nach vorne in der Lieferkette verschieben. Beide Studien sprechen sich daher für eine breitere und robustere Lieferbasis aus. Dazu zählen europäische Produktion, Recycling und Rohstoffverarbeitung ebenso wie Partnerschaften mit anderen Staaten.